Grandfather CEFs 祖父级封闭式基金
CEFConnect (www.cefconnect.com)
美盛(Nuveen)赞助的全球最权威 CEF 数据库。
Central Securities Corporation(CET)
CEF Connect: Central Securities Corporation:CET
As of 6/30/2026
- Number of Holdings: 32
As of 12/31/2025
- Annual Portfolio Turnover: 4.64%
Central Securities Corporation (CET) 成立于1929年10月1日,是美国市场上历史最悠久的封闭式基金之一,完整经历了1929年大萧条的洗礼。
其运作模式和投资哲学不追求短期绝对收益,而是以资本的长期增长为首要目标,风格更像是一间老派的价值型投资公司或微缩版的“伯克希尔·哈撒韦”。
June 30, 2026 Semi-Annual Report
核心投资策略与特点
极低的换手率与高度集中:
CET 采用极其集中的选股策略和“买入并持有”模式。其投资组合常年仅保留30多只证券,且年换手率经常低于 5%。管理团队倾向于在低估时买入优质企业,并陪伴其长达数年甚至数十年。主动管理中罕见的低费率:
作为主动管理型基金,CET 的总费用率常年保持在 0.46% 左右。在动辄收取 1% - 2% 管理费的封闭式基金领域,这一费率极具优势,大幅减少了长期复利的摩擦成本。长期深度的折价 (Discount to NAV):
由于持有大量未上市的私募资产且作风低调,CET 的市价通常长期较其净资产价值 (NAV) 存在 14% 到 18% 的折价。对价值投资者而言,这意味着能以极高的折扣买入其底层的优质股权。特殊的年末大额派息:
CET 不像传统固收类基金那样按月派发固定收益。它的派息策略是:年中派发较小的固定现金,年底则将当年实现的长期资本利得 (Long-term capital gains) 一次性大额派发。投资者可以选择拿现金,或者将分红再投资 (DRIP) 转换为基金份额。最大底牌:Plymouth Rock Company
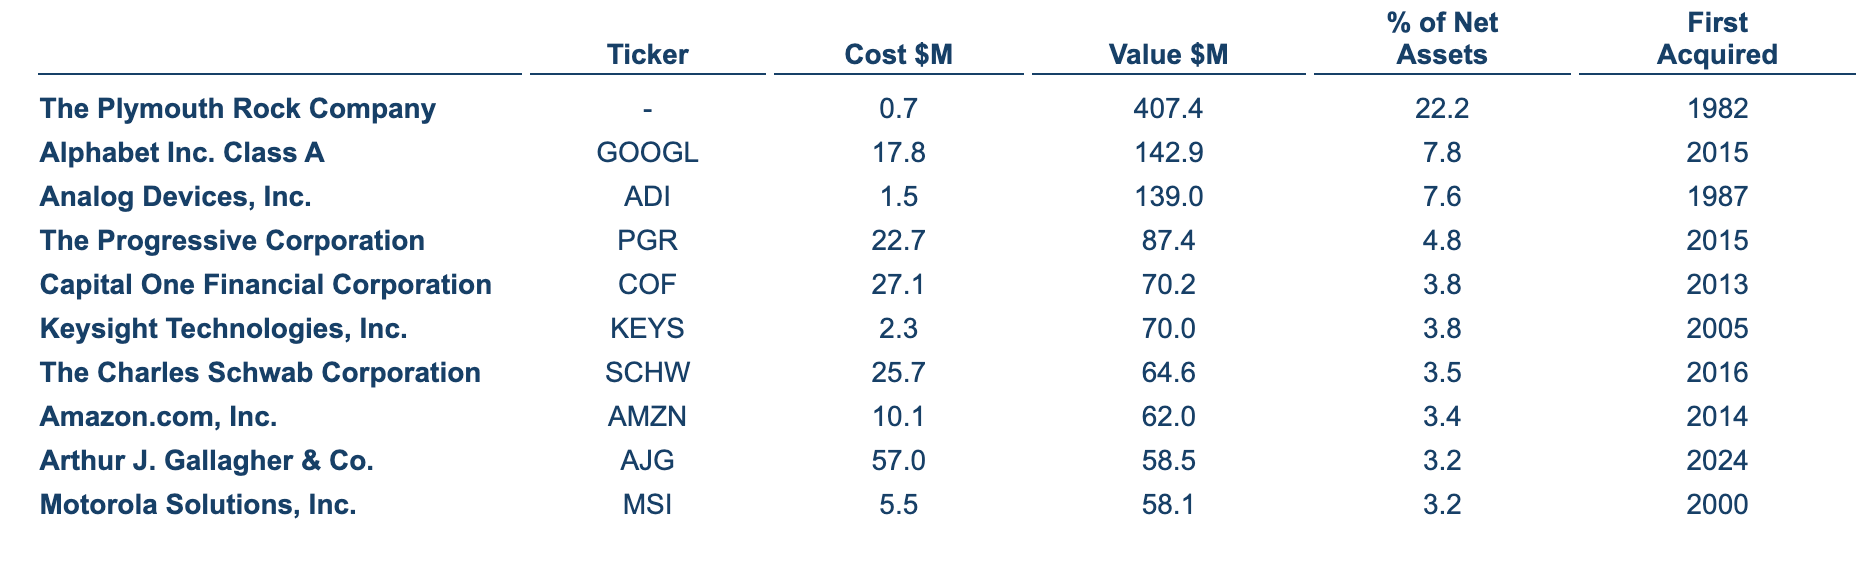
CET 投资组合中最具特色、也是其最核心的护城河,是其对私有保险公司 Plymouth Rock Company 的重仓。
这一未上市的私募股权占据了 CET 净资产的 22% 以上(价值超4亿美元)。在公开交易的股票型封闭式基金中,持有如此大比例的非上市资产极为罕见。
Plymouth Rock 拥有极强的承保能力,每年为 CET 贡献可观的现金分红(例如每年贡献约1500万美元现金流)。
这种“公开市场蓝筹股 + 优质私有保险现金牛”的底层结构,直接为 CET 提供了强大的下行保护和稳健的内生增长动力。公开市场偏好
在公开市场部分,CET 偏好科技、金融和周期性蓝筹股。
除 Plymouth Rock 外,其核心重仓股通常包括 Alphabet(谷歌,占比近 8%)等具备长期现金流创造能力的行业巨头。
作为财富管理工具,CET 并不适合需要每月获取稳定被动现金流的投资者,它更适合作为长期资产配置中的核心增值底仓。利用其极低的费率、深度的折价以及独一无二的私营保险资产,CET 为那些愿意做时间朋友的投资者提供了跨越经济周期的财富复利引擎。
Our dividend and distribution policy is to pay out substantially all net investment income and realized capital gains.
The amount of net investment income and capital gains may vary significantly from year to year.
It has been our policy to make two payments to holders of Common Stock each year.
A cash payment is generally made at mid-year, and a distribution consisting primarily of realized capital gains is generally paid at year-end.
Stockholders are generally given the option of receiving the year-end distribution either in additional share of stock or in cash, at their election.
We have paid dividends every year since 1955.
As of June 30, 2026
General American Investors Company(GAM)
The primary investment objective of the Company is long-term capital appreciation with lesser emphasis on current income.
We focus on equity securities with growth potential at reasonable valuations.
CEF Connect:General American Investors:GAM
As of 3/31/2026
Number of Holdings: 68
As of 12/31/2025
Annual Portfolio Turnover:15.43%
GAM 为什么依然深度折价?(顽固的传统派)
GAM 极度高冷,完全拒绝通过“财务财技”来讨好追求高息的散户:
- 拒绝“假高息”,现金流极度不可测: GAM 坚决不搞固定派息率。它平时(前三个季度)只派发极其微薄的股息。直到每年 12 月,基金经理才会核算当年卖出股票到底赚了多少真金白银(资本利得),然后一次性全部发给股东。逢牛市发得多,逢熊市可能就发得极少。
- 拒绝退还本金: 它只分发真实的利润,绝不为了凑高息指标而把投资者的本金分拆退回。
- 零干预: GAM 管理层接受折价的存在,认为只要把底层资产(如伯克希尔、苹果)做好长期复利即可,拒绝花重金去搞要约收购。
GAM 赚的是“选股(Alpha)”与“杠杆”的钱:
GAM 更像是一个老派的私募基金。它敢于在自己看好的公司(如伯克希尔哈撒韦)上押注极高的权重。
在“价值与优质企业”表现优异的年份,GAM 会跑赢大盘;而在“纯科技股/AI概念”单边疯涨的年份,由于集中度问题,它可能会出现阶段性落后。
比较
| 基金名称(代码) | 投资策略与风格 | 历史业绩与驱动因素 | 派息政策与现金流模式 | 净值折价率(Discount) | 核心投资风险 |
|---|---|---|---|---|---|
| ADX (Adams Diversified) | “指数贴合型”:广泛分散持仓,行业权重严格贴合标普500,追求大盘全市场 Alpha。 | 年化 ~14% - 15% 极其接近标普500指数的表现,几乎没有风格偏离。 | 保底 8% 管理派息:按季度均摊(每季 ~2%)。若熊市获利不足,会动用 退还本金(ROC) 凑数。 | ~0% 至 -2% (因 8% 派息与要约收购,折价已被强行抹平) | 熊市中可能因硬性派息侵蚀净值;已无折价安全垫。 |
| TY (Tri-Continental) | “股债平衡型”:~70% 大盘股票 + ~30% 债券/优先股,使用 10% 优先股杠杆。 | 年化 ~12% - 14% 因配置固定收益资产,牛市略跑输全股票基,但熊市抗跌性更强。 | 传统盈利派发:平时派发普通利息/股息,12月集中派发已实现资本利得。极少使用 ROC。 | ~10% 至 -11% (长期维持中等折价) | 利率上升周期对固收持仓有压制;分红随牛熊波动较大。 |
| GAM (General American) | “集中选股型”:内部管理,高度集中持仓 30-40 只美股大盘龙头(重仓伯克希尔、科技巨头)。 | 年化 ~13% - 14.5% 依赖基金经理选股能力,长期复利效应极强,牛市爆发力好。 | 年末大额派发:前三季度仅发微薄股息,12月一次性派发全年资本利得。坚决不退还本金。 | ~12% 至 -15% (长期处于深度折价状态) | 前三季度现金流极少;重仓股表现不佳时易跑输大盘。 |
| CET (Central Securities) | “私募股权集中型”:内部管理,极其集中选股(~25只),第一大重仓为非上市保险公司。 | 年化 ~14.5% - 16% 长期跑赢标普500,核心驱动力来自于非上市资产的超额增长。 | 年末大额派发:与 GAM 类似,平时派息微薄,12月根据年内止盈情况集中大额派息。无 ROC。 | ~15% 至 -18% (四者中折价最深) | 极高单一资产集中度风险(非上市资产占比达 20%+);缺乏流动性催化剂。 |