2026年第36周: 投资美债的真正风险是什么?
一、投资美债的真正风险是什么?
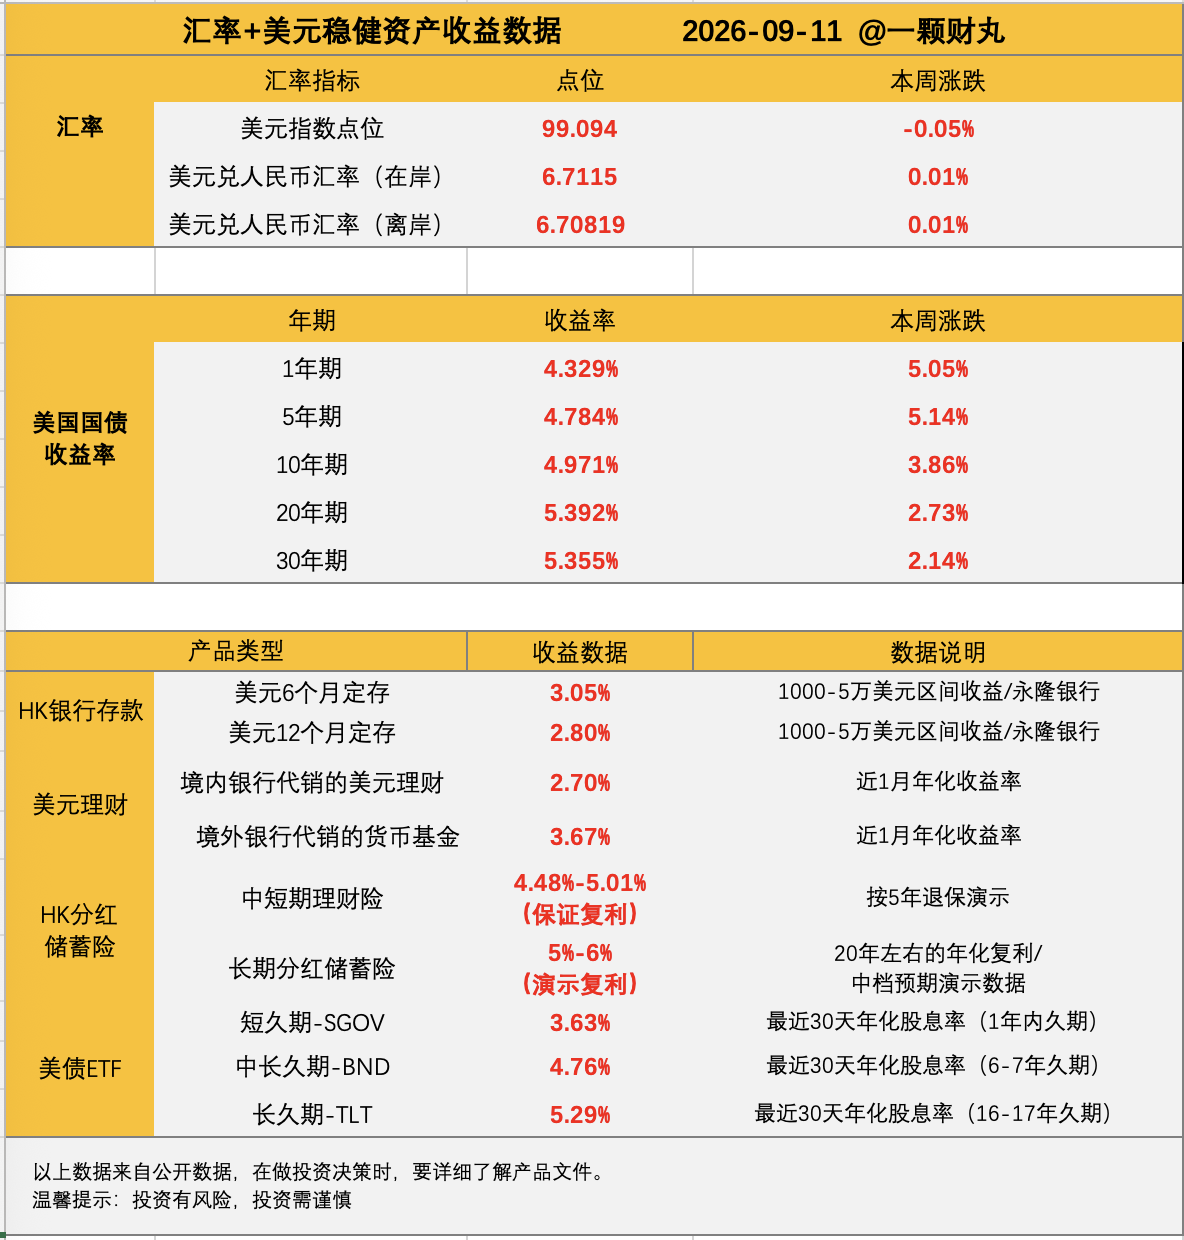
这周美债收益率涨的太凶了,10年期美债收益率接近5%,20年期美债收益率最高突破5.4%, 也是超过了我的预期。
我们常说的加息、降息,其实是指美联储通过公开市场操作控制的短期利率,也就是隔夜拆借利率,只借一天的利率。
那么其他期限的利率,都是在市场上交易出来的。
目前还没有真正加息,短期的联邦基金利率还是3.50%-3.75%,但现在的10年-20年的长期利率,竟然比2023年联邦基金利率在5.25%-5.50%的高位时还高一些。
由此可见,债券市场目前的形势比2023年更严峻,市场越来越对美国政府和美联储这2个草台班子不满,要求更高的利息才愿意借给美国政府钱了。
下周9月16日是美联储的议席会议了,目前FedWatch工具预期加息的概率是87.3%。
每当这个时候,很多买了美债的人就有点慌,担心美国“药丸”,美债要“违约”~~
其实这是担心错了方向,"以本币计价的主权债是不可能发生技术上的违约的",历史上出现的主权债务危机,都是因为所欠的钱不是本国货币,自己没办法通过印钱的方式来支付本金和利息。
现在所有国家的货币体系,都已经不和黄金挂钩了,所以理论上,政府都是可以不限量的“印钱”,来保证技术上不违约,但肆无忌惮印钱的话,就会导致大家对这个货币失去信任,造成货币贬值和恶性通货膨胀。
所以,买美债,真正需要担心是2个风险:“期限错配”的风险 和 “购买力下降”的风险。
假设我们之前在20年期国债收益率4.8%的时候,买了单只美债;那么只要我们真正持有20年,债券约定的利息和最后返还本金,都是一定会给到我们的。
那么“期限错配”的风险是说,我持有不到20年,我去年买了,今年就想卖,去年美债收益率4.8%,今年是5.3%,之前100块买的债券,现在可能只能卖90块,即使加上利息钱,也可能是亏钱的。
“购买力下降”的风险是说,我之前买的国债收益率是4.8%,每年也确实给我4.8%的钱,但如果通货膨胀率是10%,每年利息钱的购买力都在下降。
如果本来是买了美债用来养老躺平的,今年的利息钱还能天天下馆子,5年后就只能天天馒头咸菜,再过10年就要拿出本金出来度日了,甚至要白发苍苍出去兼职贴补家用了,这就不太好了。
怎么解决这2个风险呢?
“期限错配”的风险,就是意识问题,一定要知道投入的每一笔钱的投资周期,短期要用的钱,就不要买长债了,可以买短债。
“购买力下降”的风险,需要用2个方式来解决
1、投资的本金,一定要有余量。
人类社会非常的混沌,未来通胀的情况谁也说不清,谁也猜不透,所以还是要多存钱。不能只看现在的利息够花了就躺平,还是要有风险意识,多存本金,让自己在极端情况下,仍然游刃有余。
2、投资要股债配合,也要配置一些能够抗通胀的红利股。
红利股的股息,能够随着社会通胀而提高,不会被通胀侵蚀购买力太多。所以我的收息帐户,目前固定收益的品种,包括保险和美债,目标仓位就是一半左右,剩下的是要投股权的。
用债券获得确定性的现金流,用红利股来抗通胀,对抗不确定性。
二. 家庭责任账户
1、财务松弛帐户
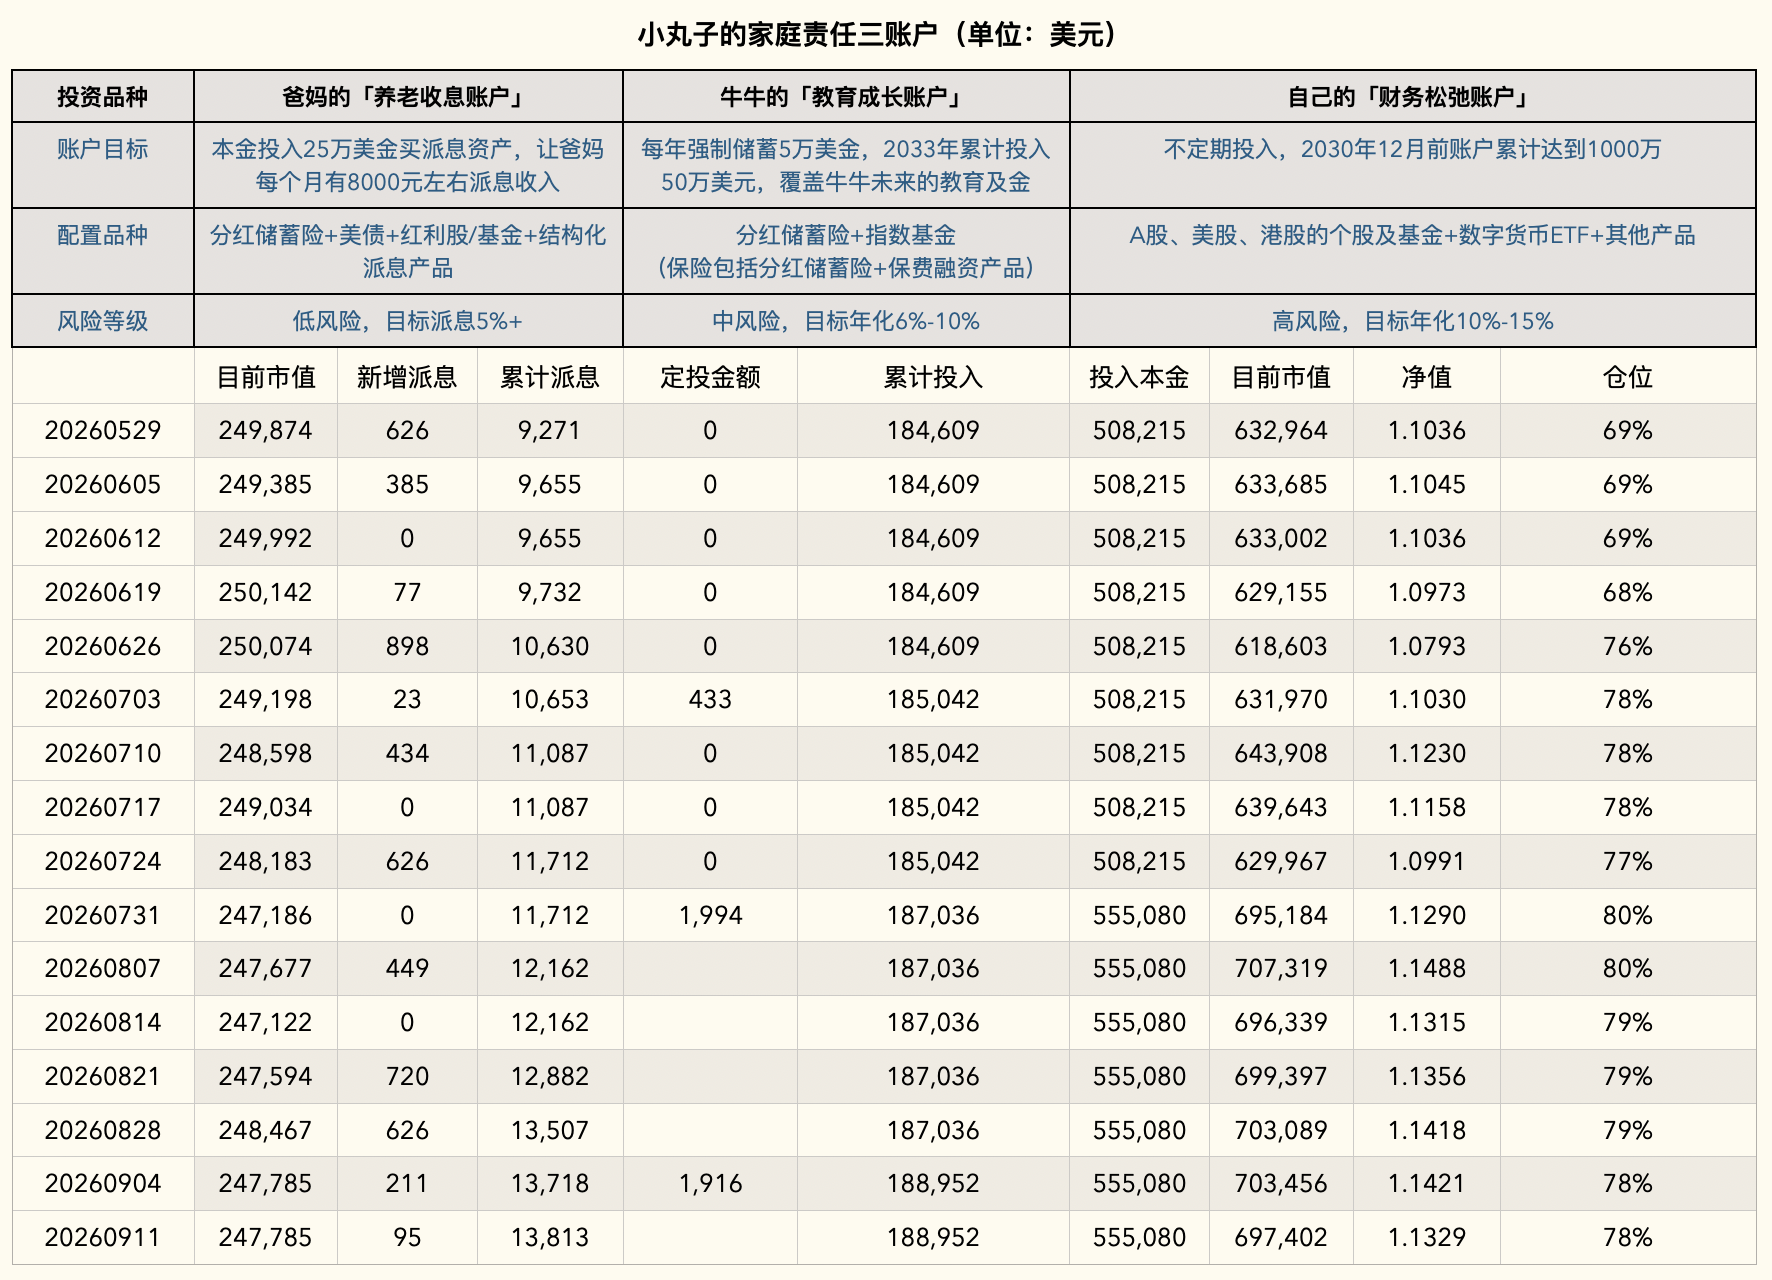
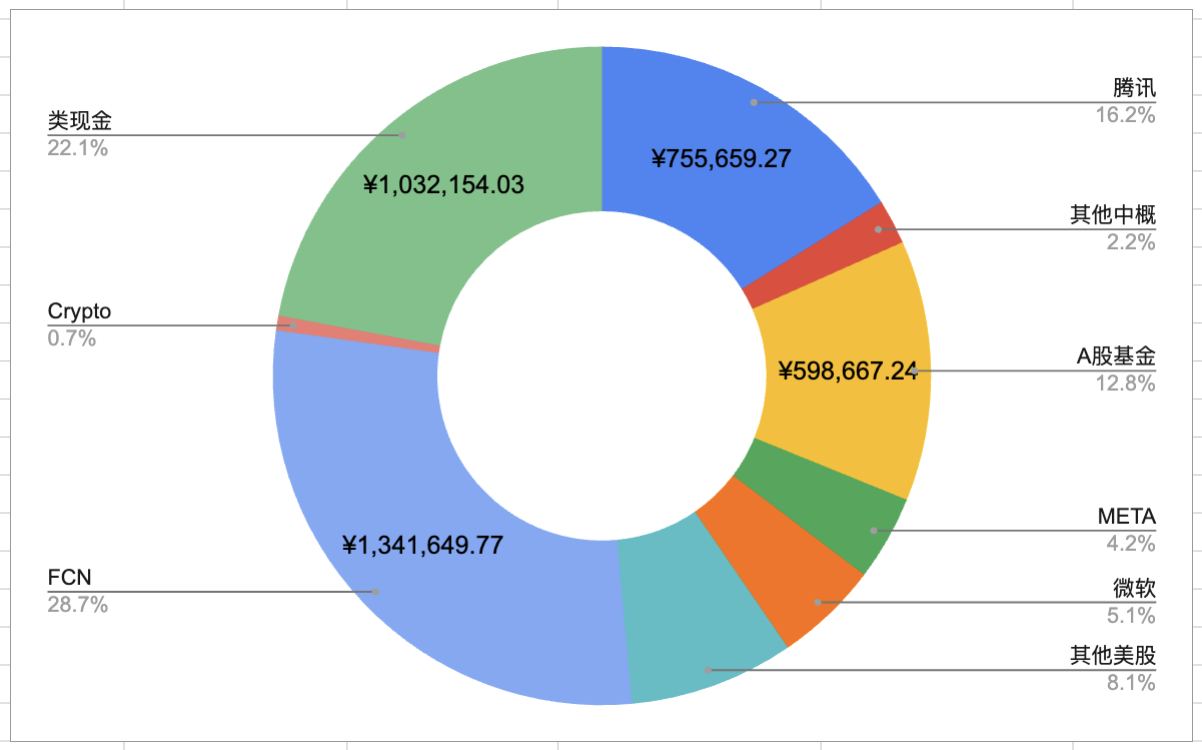
本周实盘净值1.1329(2025年3月开始统计净值),相比上周下跌0.8%。
中概仓位下跌3.34%,A股基金仓位下跌1.64%,美股仓位上涨2.16%。
中国资产表现不佳,但估值相对比较低;美国资产上涨,但估值有点太高了;所以目前并没有特别想买的标的。
目前关注比较多的还是FCN:挑选自己看好的标的,震荡赚票息,下跌就折价买入,是个非常适合像我这样,对买入价格比较挑剔的投资者。
目前实盘持有4只FCN,其中一只9月底到期,到时候会再选一只买入。
实盘帐户目前还持有22%的现金,现在放到SGOV里收益有点低,未来也计划通过FCN的方式配置出去。
我建了一个人数很少的群,每个交易日分享FCN报价信息,有需求的朋友在群里沟通,如果:
- 有购买需求;
- 资产证明在600万人民币以上(买这类产品的要求,需要做认证,资产证明可以包括存款、证券、基金等账户的资金)
符合以上2点,可以扫描文章末尾二维码加我微信,我邀请加入。
目前财务松弛帐户的持仓情况如下:
2、父母养老收息帐户
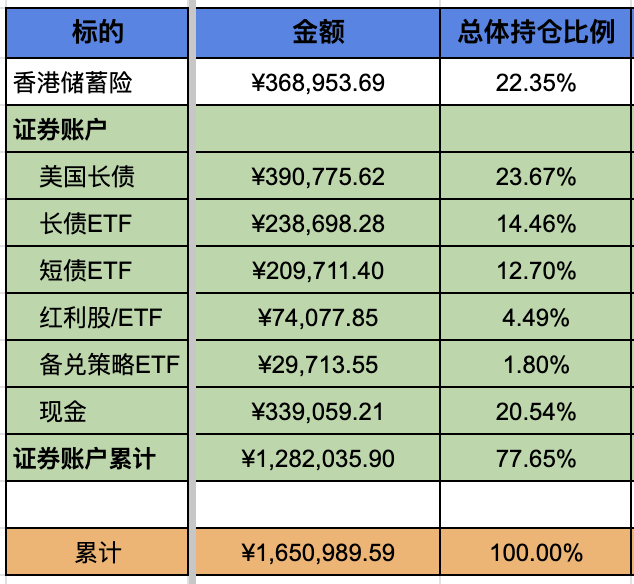
爸妈养老收息证券账户仓位净值1.0367(2026年1月开始统计净值),相比上周下跌了0.82%。
爸妈养老收息证券账户里美国长债的比例大约是50%,上周美债收益率走高,所以债券的价格下跌,导致收息帐户的净值也有一些下降。
不过买入的美债部分,本来就是为了长期收息,并不急于卖出,所以美债收益率上涨对我并没有什么影响。
本周收息帐户持有的一只港股备兑策略ETF派息750港币。
养老收息帐户之前的FCN到期了,前段时间股市的波动太低,票息不太理想,没能再买一只衔接上;最近波动有点变大的趋势,希望下周能投出去。
另外还在考虑投连险的问题。
既然投连险里的基金在证券帐户也能买,为什么要放到投连险去买呢,还要再付一份保险的费用。
其中一个重要的优点是传承。
如果自己在证券帐户买美股,对于外国人,遗产税的免税额很低,遗产税的税率又非常高,很不划算。
即使通过买香港的资产、欧洲的资产,来规避掉遗产税的问题,但金融资产的继承流程也是非常复杂的。对于香港人,又要写遗嘱,又要去法院申请授予书、又要清点分配等等,非常的复杂。
而投连险,是用保险的外壳,包装的基金投资;那么既然是保险,就有保险的功能属性,可以通过指定受益人,或者后备持有人等各种方式,把这份保单定向传给孩子,简单高效。
投连险一般前5年费用高一些,第6年开始费用就很低了,相当于用前5年的高费率,买了一个传承工具,对于有传承需求的人,也是很划算的。
目前也在研究不同投连险的基金池,看看有哪些的好的基金,适不适合在收息帐户里买。
收息帐户的持仓结构如下:
3、牛牛的教育成长账户
牛牛账户的钱目前已经全部买成保费融资了,目前已经还了5个月的利息。
牛牛账户主打的是省事,目前买了保费融资,未来如果遇到系统性下跌的市场,会塞满指数基金,基本上就是「分红储蓄险+保费融资+指数基金」 这样一个组合够用了。
目前市场上又出了一款非常优秀的保费融资产品,融资利率也是和P挂钩的,收益非常稳定,额度也很有限,所以也非常的抢手,我也迅速帮我的客户朋友抢了一份额度。
好的保费融资产品都是可遇而不可求的,对保费融资感兴趣的朋友,一定要提前沟通,这样当有好产品出现的时候,我们可以迅速决定是否要买,也可以迅速抢到额度。
即使相同的保费融资产品,也是分批的,一般第一批的融资利率最低,后面融资利率就会加上来,所以第一批是最划算的。
如果对保费融资感兴趣的朋友,可以加到我的保险群,这样当好产品有额度的时候,能及时通知到大家。
四、联系小丸子
加微信后留言「境外」,可加入「境外投资讨论群」;留言「分红」,可加入"了解香港保险的群"(保险群暂时不对保险从业人员开放,见谅~)
每个交易的日报、投资的实操会在星球和VIP群同步,做境外投资的朋友可以考虑加入。